聚焦丨2020年前三季度陶瓷行业发展数据汇总 卫生陶瓷承压前行,复苏势头显现
2020年,突如其来的新冠肺炎疫情给全球经济带来了前所未有的冲击,陶瓷行业也经历了严峻的考验。随着国内疫情得到有效控制,复工复产稳步推进,陶瓷行业在2020年前三季度呈现出先抑后扬的发展态势。本文聚焦卫生陶瓷领域,汇总前三季度行业核心数据,剖析运行特点,展望未来趋势。
一、总体概况:产量降幅收窄,营收逐步回升
据国家统计局数据显示,2020年1-9月,全国卫生陶瓷产量约1.5亿件,同比下降约8.5%,降幅较上半年收窄4.2个百分点。其中,一季度受疫情停工影响,产量同比大幅下滑;二季度随着企业复产,产量环比显著增长;三季度市场需求进一步恢复,产量同比降幅进一步收窄。
从营收情况看,2020年前三季度,规模以上卫生陶瓷企业主营业务收入约550亿元,同比下降约6.8%,降幅比1-6月收窄3.6个百分点。利润总额约45亿元,同比下降约4.5%,但三季度单季利润已实现正增长。
二、出口市场:先降后升,韧性较强
卫生陶瓷作为我国陶瓷出口的重要品类,2020年前三季度出口经历了“V”型走势。据海关总署数据,1-9月卫生陶瓷出口量约5600万件,同比下降约5.2%;出口总额约35亿美元,同比下降3.8%。其中,一季度出口大幅下滑,二季度末开始回升,三季度出口同比转正,9月单月出口额同比增长超过10%,显示出较强的国际竞争力。
从出口目的地看,东盟、美国、欧盟仍为主要市场。值得注意的是,对“一带一路”沿线国家出口增长明显,成为出口市场的新亮点。
三、生产区域:主产区恢复情况不一
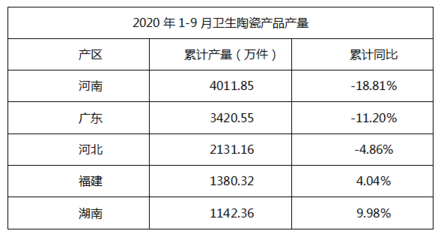
我国卫生陶瓷生产主要集中在广东、河南、河北、福建、山东等地。2020年前三季度,各主产区恢复情况有所差异:
- 广东产区:作为卫生陶瓷龙头产区,得益于产业链完整和品牌优势,恢复较快,三季度产量已接近去年同期水平。
- 河南产区:受疫情和环保管控双重影响,恢复相对滞后,但三季度降幅明显收窄。
- 河北产区:部分企业受资金链和市场需求影响,复产缓慢,产量同比仍下降。
- 福建产区:以出口为导向,受海外疫情反复影响,出口订单波动较大,但总体好于预期。
四、市场与价格:需求逐步释放,价格弱势企稳
2020年前三季度,卫生陶瓷市场需求呈现“内冷外热”特点。国内市场方面,一季度因疫情管控,线下门店关闭,工程复工延迟,需求几近停滞;二季度后,随着房地产竣工端逐步恢复,以及老旧小区改造、精装房政策的推进,工程渠道需求明显回升;零售市场也从5月开始逐步回暖。
出口市场方面,疫情催生了海外居家改造需求,加上部分海外产能停滞,订单向中国转移,使得卫生陶瓷出口在三季度迎来爆发。
价格方面,受成本上升和竞争加剧影响,卫生陶瓷价格总体弱势。但头部企业凭借品牌溢价,价格相对稳定。中小企业则采取降价促销策略,利润空间被压缩。
五、挑战与机遇并存
尽管前三季度卫生陶瓷行业逐步复苏,但仍面临诸多挑战:
- 成本压力:原材料、能源、物流成本上涨,挤压企业利润。
- 环保约束:各地环保政策趋严,陶企需持续投入改造。
- 竞争加剧:行业集中度提升,中小企业生存压力大。
- 疫情反复:海外疫情不确定性仍存,出口风险不容忽视。
机遇也在显现:
- 政策利好:老旧小区改造、新型城镇化、乡村振兴等政策带动需求。
- 消费升级:智能马桶、健康卫浴产品需求快速增长。
- 出口替代:海外产能恢复缓慢,中国供应链优势凸显。
- 数字化浪潮:线上营销、直播带货等新模式助力企业拓市。
六、后市展望:四季度有望继续回暖,全年或与去年持平
综合前三季度数据,预计2020年四季度卫生陶瓷行业将继续保持恢复性增长。国内需求在房地产竣工周期和促消费政策带动下有望进一步释放,出口在海外疫情反复下仍具韧性。全年产量和营收有望与2019年基本持平,或略有下降。
长期来看,卫生陶瓷行业将加速洗牌,品牌集中度提升,智能化、绿色化、高端化成为发展趋势。企业需加大创新力度,优化产品结构,拓展多元市场,以应对不确定性。
2020年前三季度,卫生陶瓷行业在疫情大考中展现出较强的抗风险能力和复苏势头。随着“双循环”战略推进,行业有望迎来新的发展机遇。
如若转载,请注明出处:http://www.victoryboch.com/product/53.html
更新时间:2026-10-07 17:05:09